过去几周,全球投资者被问及频率最高的一个问题是:当前市场上真的存在“AI 泡沫”吗?它已经破灭了吗?在过去 31 个交易日里,美股平均每个交易日都在蒸发整整 2250 亿美元市值。本文系统拆解:市场究竟是如何一步步滑落至此的、眼下的底层逻辑正在发生什么剧变,以及我们对后续格局的核心推演。
类别:宏观观察与市场复盘 | 来源:The Kobeissi Letter(@KobeissiLetter) | 编译:资深科技观察 | 发布时间:2026 年 11 月 20 日 | 原文链接:The Kobeissi Letter
自 2022 年 11 月 ChatGPT 横空出世以来,我们始终对 AI 保持坚定的多头立场,并将其定性为人类历史上最庞大的一场技术革命。我们的核心信条始终是“拥抱核心资产,否则就会被时代无情抛下”——这一逻辑依托于创新驱动的超额回报 + 复利式长期通胀的双重引擎。
过去 6 周,AI 叙事与交易迎来了其诞生以来最为严苛的压力测试(其惨烈程度唯有 2025 年 4 月贸易摩擦激化期间堪可比拟)。建议你将本文收藏,在接下来的关键窗口期反复对照参考。
商业世界的铁律在于:颠覆必然打破旧秩序,进而激化市场情绪的两极分化;而资产价格的剧烈震荡,又会反过来以数倍的杠杆放大这种恐慌与分歧。
这正是眼下正在真实上演的微观图景。
# 一、过去 45 天极度混乱:6 万亿美元蒸发全记录
要理解眼下的变局,首先必须复盘自 10 月 6 日标普 500 指数刷新历史极值以来,宏观与产业层面究竟承受了何等密集的暴击。
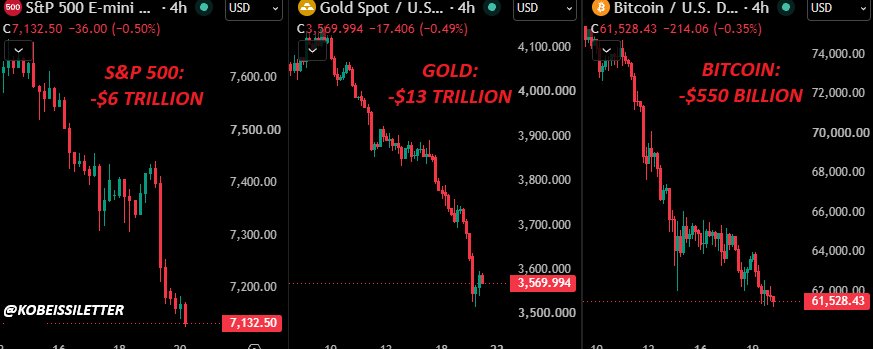 图 1:过去 45 天跨资产暴跌对比——标普 500 蒸发 6 万亿美元,黄金市值蒸发约 13 万亿美元,比特币市值蒸发约 5500 亿美元(来源:The Kobeissi Letter)
在短短 45 天内,市场接连遭遇了一系列黑天鹅与重大利空的轮番轰炸:伊朗地缘战事持续升级、2026 年三季度财报季拉开帷幕、市场对巨额 AI 资本支出(CapEx)侵蚀自由现金流(FCF)的恐慌全面蔓延、10 月美联储决议立场鹰派、美国中期选举格局剧变、英伟达($NVDA)人事地震与芯片风波……一系列冲击最终导致标普 500 指数单边失血 6 万亿美元。
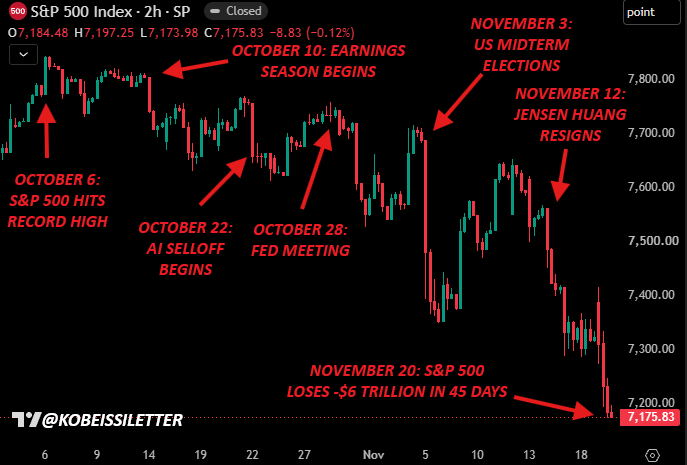 图 2:标普 500 指数过去 45 天关键事件时间线——从 10 月 6 日触及历史新高、10 月 22 日 AI 抛售潮启动,到 11 月 3 日中期选举与 11 月 12 日黄仁勋辞职风波,市值累计蒸发 6 万亿美元(来源:The Kobeissi Letter)
雪上加霜的是,AI 新贵 Anthropic($ANT)刚刚以史上空前的超大规模完成了超 1000 亿美元 的募资,对过去几个交易日的存量二级市场流动性形成了直接而剧烈的抽血虹吸。
面对如此极端的市场环境,作为成熟的投资者,最关键的举动是退后一步、回归第一性原理,冷静自问两个核心问题:底层现实究竟改变了什么?而市场悲观情绪又已经提前计价(Priced in)了什么?
# 二、大量恐慌已被深度定价:资本支出与自由现金流之辩
本轮抛售潮的发端,本质上源于华尔街对美国超大规模科技巨头(Hyperscalers)狂飙突进的 AI 资本支出的质疑,以及这笔巨资对 2027 至 2028 年自由现金流和盈利确定性的挤压。
必须承认,这种担忧并非空穴来风。
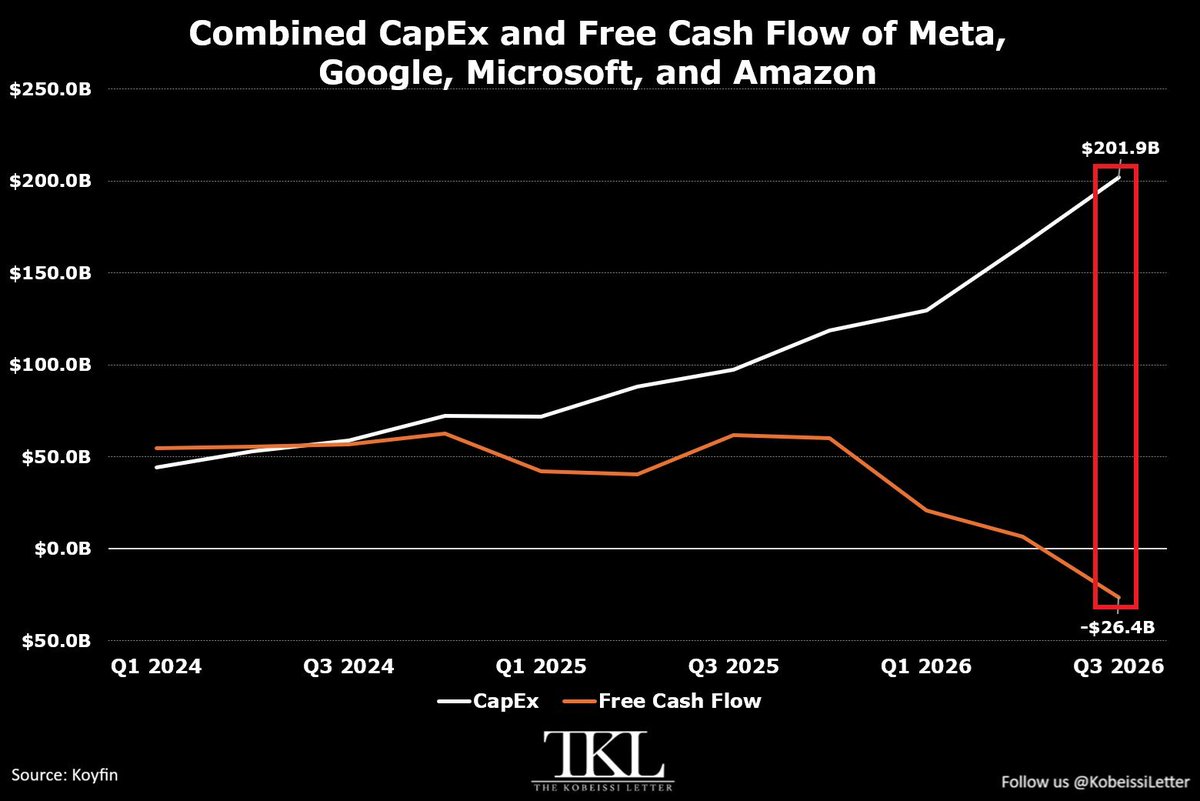 图 3:Meta、Google、Microsoft 与 Amazon 四大巨头合计资本支出(CapEx)与自由现金流(FCF)走势对比——2026 年 Q3 资本支出飙升至 2019 亿美元,自由现金流骤降至 -264 亿美元(来源:Koyfin / The Kobeissi Letter)
亚马逊($AMZN)、Alphabet($GOOGL)、Meta($META)与微软($MSFT)四家科技巨头在 2026 年三季度的单季合计资本支出暴增 369 亿美元,创下 2019 亿美元 的历史天量。
这一数字在过去 12 个月内翻了一倍以上,相比 2024 年一季度更是暴涨 356%。过去三年间,这四家科技巨头砸在算力与数据中心上的累计资本支出已高达惊人的 1.6 万亿美元。
但是,理解商业常识同样至关重要:构筑人类历史上最庞大的一场工业革命,本身就必须支付创纪录的前置基建入场券。短期内自由现金流由正转负,是锁定未来数十年代际霸权所不可规避的必经阵痛。
在资本支出的投资回报率(ROI)出现清晰的数据拐点之前(华尔街普遍预期这一节点可能要推迟到 2027 年上半年),围绕现金流消耗的焦虑无疑仍会反复扰动市场。
然而,拉长历史维度,你几乎从未见过哪一个时期的美股市场,在面临如此汹涌的恐慌情绪的同时,其底层基本面依然展现出如此恐怖的盈利韧性——标普 500 成分股当前披露的 2026 年三季度每股收益(EPS)同比大增 31.9%,创下近四年来的最强单季同比增速!
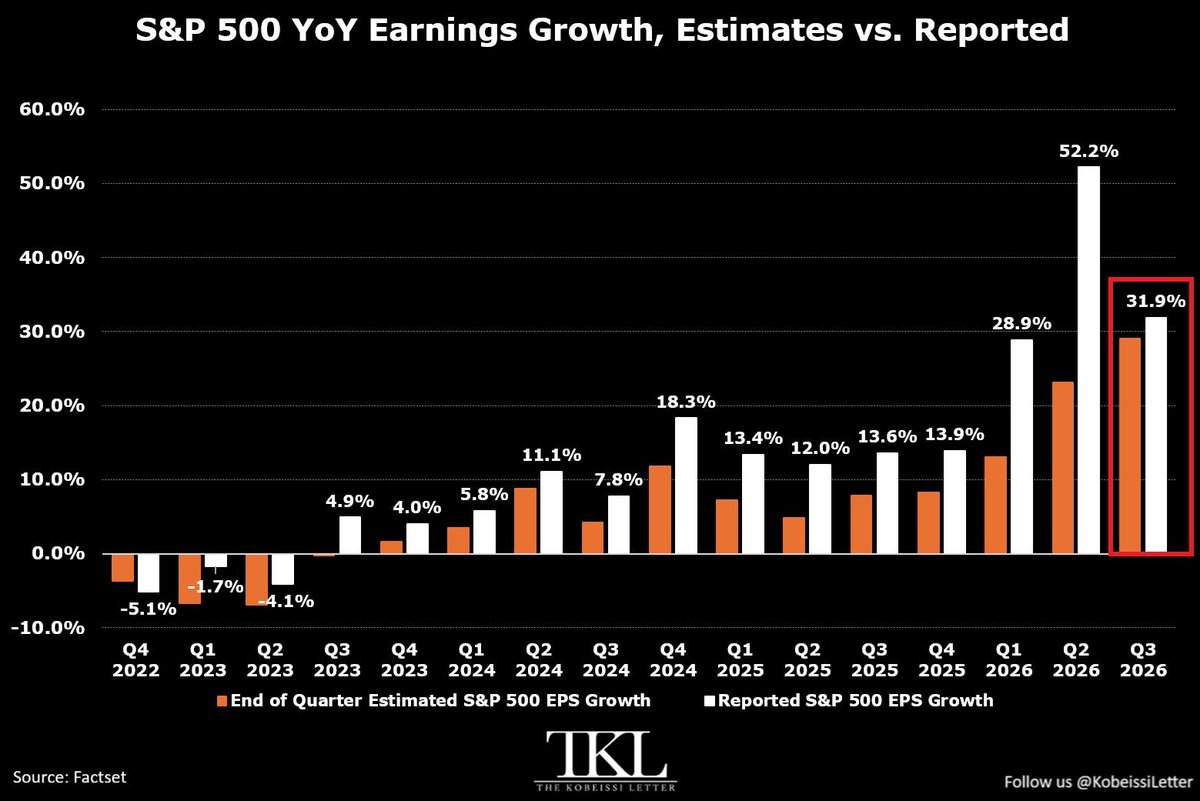 图 4:标普 500 指数每股收益(EPS)同比增速预期 vs 实际披露值——2026 年 Q3 实际增速高达 31.9%,已连续 13 个季度跑赢市场预期(来源:FactSet / The Kobeissi Letter)
企业底层实际盈利已经连续 13 个季度击败市场预期。AI 基础设施对全行业生产力的实质重构与业务拉动,远比绝大多数悲观论调所描绘的要坚实得多。
# 三、民主党“横扫”中期选举:“特朗普看跌期权”彻底终结
我们认为,近期科技巨头遭遇血洗的另一个隐蔽却极具杀伤力的催化剂,是美国中期选举的揭晓。它在事实上终结了华尔街过去近十年所深度依赖的“特朗普看跌期权(Trump Put)”。
无论是在特朗普 2016-2020 年的首次执政期,还是在当前的第二任期内,全球金融市场在遭遇动荡时,潜意识里总会寄望于白宫强大的行政干预意愿。“特朗普看跌期权”本质上是一种深植于华尔街脑海的心理对冲:每当市场崩跌难看,白宫总会出面救市或口头托底,因为金融市场的繁荣始终是特朗普衡量执政成果的最核心指标。
然而,随着民主党在中期选举中“横扫”参众两院,这一托底期权已在实质上灰飞烟灭。而 11 月 4 日国会传出的重磅表态,更是将市场的政策恐慌推向了沸点。
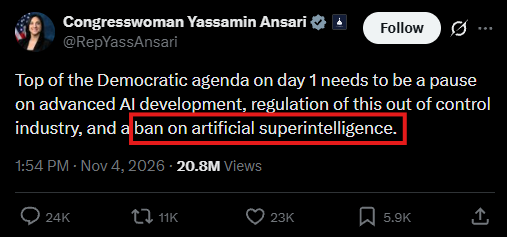 图 5:民主党众议员 Yassamin Ansari 于 11 月 4 日公开发推,要求新一届国会首日必须将“暂停先进 AI 研发、全面监管失控行业,并立法禁止人工超级智能(ASI)”列为第一优先级议程(来源:X / @RepYassAnsari)
伴随两院控制权的彻底易手,特朗普动用行政手段干预与托底市场的能力被大幅削减。与此呼应的是,民主党内要求立法遏制甚至全面封杀前沿 AI 的激进呼声甚嚣尘上。市场已迅速按最极端的剧本定价:一旦民主党在 2027 年 1 月正式接管国会,势必出台毁灭性的监管限制,甚至祭出全面的人工超级智能(ASI)禁令。
虽然“特朗普看跌期权”的消失不可逆转,并且客观上放大了美股此轮下挫的深度,但我们坚信,市场对政治与监管的恐惧已被过度夸大至脱离现实。
美国绝不可能在法律层面真正禁止 AI。退一万步讲,即便这样脱离产业实际的法案在国会通过,在执行层面上,它也等同于美国在关乎国运的全球科技霸权争夺战中向中国单方面举白旗投降。
合规成本的增加在所难免,针对算力中心与用电的新税种也可能落地,但目前资产定价中所反映的,显然是一个远比现实严苛得多的极端崩塌情景。
无论华盛顿权力如何洗牌,美国在国家竞争层面的核心诉求始终是要赢,绝非自缚手脚。
# 四、美联储逆风加息:恐慌市场中的流动性高压
在 AI 资本开支质疑与华盛顿政局动荡之外,美联储激进的紧缩姿态,更是给脆弱的市场流动性当头泼下一盆冷水。
当前伊朗战事已逼近第 300 天,美国通胀指标已连续整整 67 个月顽固高于美联储 2% 的既定目标。美联储主席凯文·沃什(Kevin Warsh)态度极其决绝,明确声明其唯一首要任务就是不惜一切代价将通胀压回 2%,绝无任何妥协空间。
这意味着,原本就造价不菲的 AI 基建资金借贷成本变得更加高昂。雪上加霜的是,美国联邦债务水平的持续恶化,正倒逼企业信贷市场承受空前的高息压力。
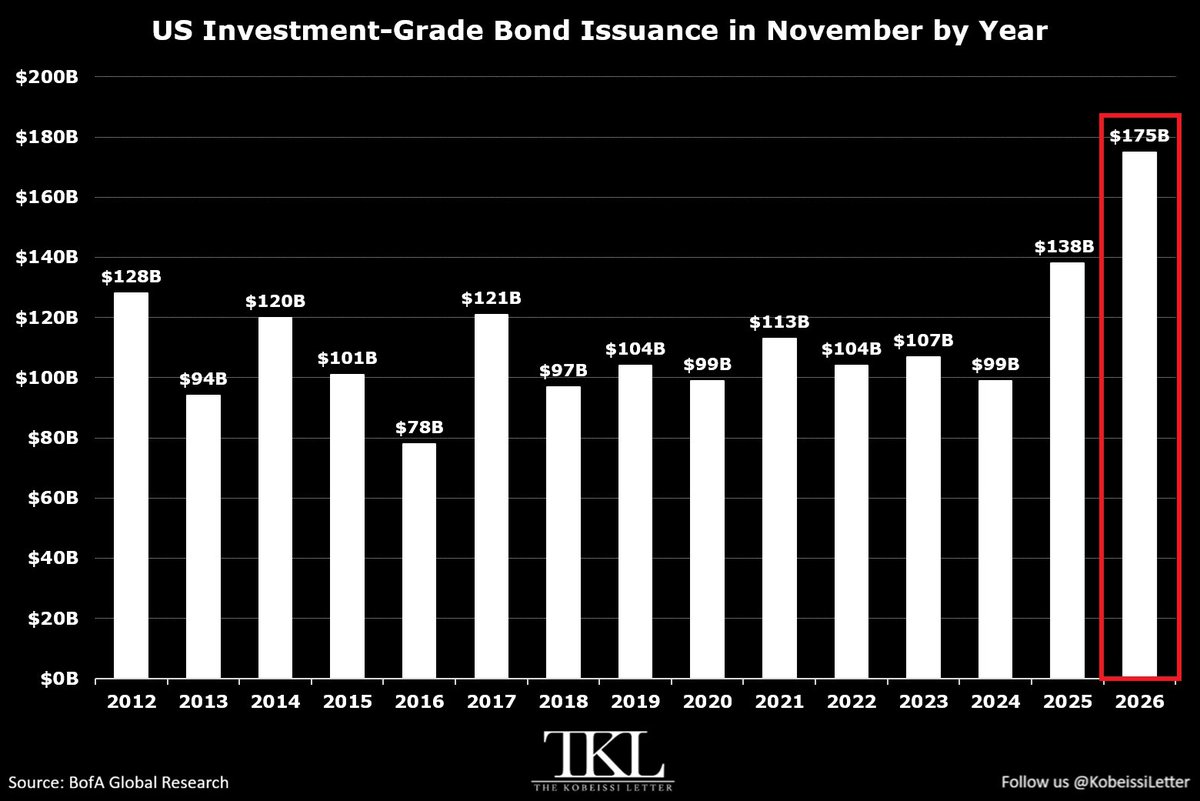 图 6:美国 11 月投资级公司债历年发行规模对比——2026 年 11 月单月发行量激增 370 亿美元(+27%),冲至创纪录的 1750 亿美元天量(来源:BofA Global Research / The Kobeissi Letter)
如图所示,美国投资级公司债在 11 月的发行规模预计同比骤增 370 亿美元(+27%),一举冲上 1750 亿美元 的历史极值。美联储在市场本已极度脆弱的关头继续扣动加息扳机,无异于直接对资产估值体系极限施压。
这种极度紧缩的格局是否会出现拐点?
转机恰恰蕴藏在危机之中。国会政局洗牌与金融市场的持续失血,已经在商品端引发连锁通缩效应——本月国际油价单月暴跌近 22%。叠加资产价格的剧烈动荡,一旦伊朗局势在各方斡旋下出现降温转机,美联储对 2027 年的货币政策展望极大概率将发生戏剧性转向。
早在 11 月 2 日,我们就在大选前发布了原油深度报告,明确预判 WTI 原油将跌破 93 美元支撑位。随后,油价一路倾泻,创下自 2026 年 8 月以来的四个月新低。
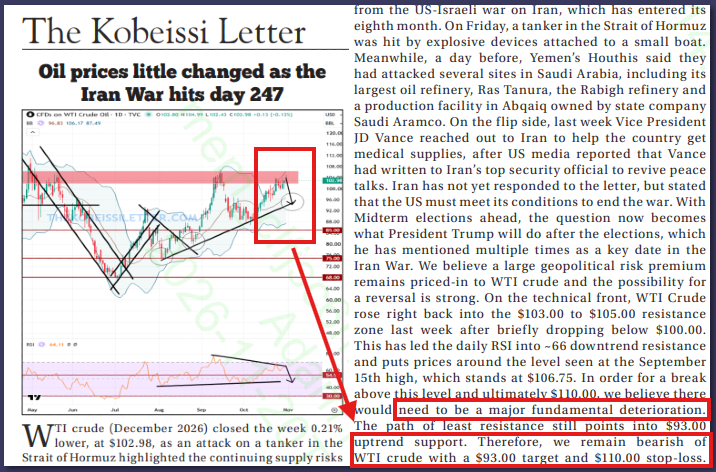 图 7:The Kobeissi Letter 于 11 月 2 日发布的原油研报,精准预判地缘溢价回落,目标价直指 93 美元关口(来源:The Kobeissi Letter)
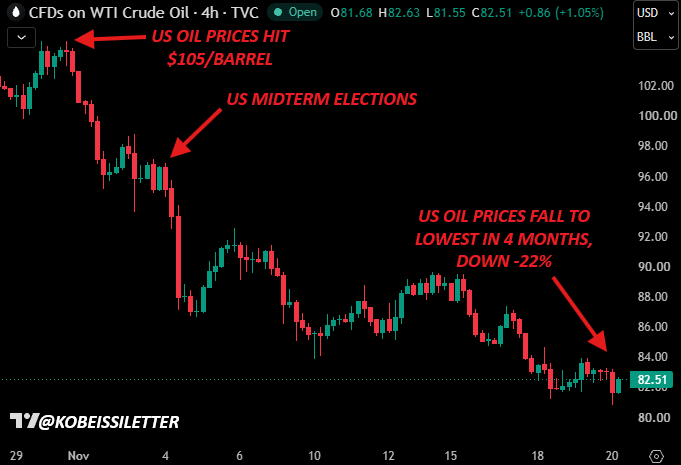 图 8:WTI 原油期货 4 小时走势图——油价从 105 美元高位急坠 22% 至 82.51 美元,创下四个月以来新低(来源:The Kobeissi Letter)
即便在油价崩跌的背景下,“利率在更长时间维持更高水平(Higher for Longer)”的定调短期内仍会延续,但我们认为,美联储在 2027 年年中被迫放缓紧缩节奏的概率正在显著上升。
# 五、英伟达人事震荡、AMD 涉华风波与科技板块被严重错杀
在过去短短两周内,AI 硬件板块遭遇了史无前例的黑天鹅连环冲击: 一方面,整场 AI 工业革命的灵魂旗手黄仁勋突发辞职离任,英伟达($NVDA)股价在几周内惨烈暴跌 40%;另一方面,AMD 则遭遇做空机构突袭,被指控通过地下渠道向中国走私先进算力芯片,导致股价应声闪崩 27%。
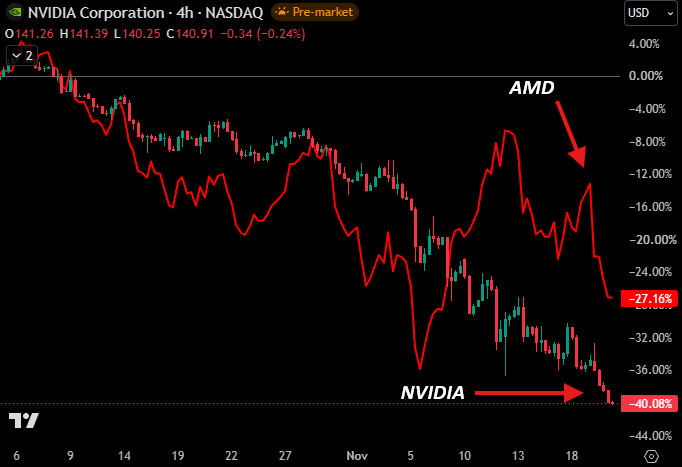 图 9:英伟达与 AMD 股价断崖式跳水——英伟达在数周内暴跌 -40.08%,AMD 跌幅达 -27.16%(来源:The Kobeissi Letter)
我们对英伟达事件的态度从一开始就非常明确:在法律和独立调查得出最终确凿定论之前,必须严格坚持“无罪推定原则”。我们曾公开呼吁英伟达董事会,在独立第三方调查完成之前,务必为黄仁勋保留回归履职的可能性。
之所以持有这一坚定立场,是因为黄仁勋对整场 AI 革命以及美国科技竞争力所付出的领导力与技术创新无可替代。然而在恐慌盘踩踏之下,英伟达当前的股价几乎已经完全按“黄仁勋永不回归”的最坏假设计价,并且在事实上直接抹杀了公司此前公布的所有前瞻性指引。
类似的情形同样发生在 AMD 身上——11 月 19 日那份指控其涉华走私的做空报告,事实真伪远未得到任何监管机构或法庭证实,但市场却先跌为敬。
一系列黑天鹅共振之下,标普 500 信息科技板块的前瞻市盈率(Forward P/E)已被生生砸回到 2020 年 3 月全球疫情暴发时的至暗低点!
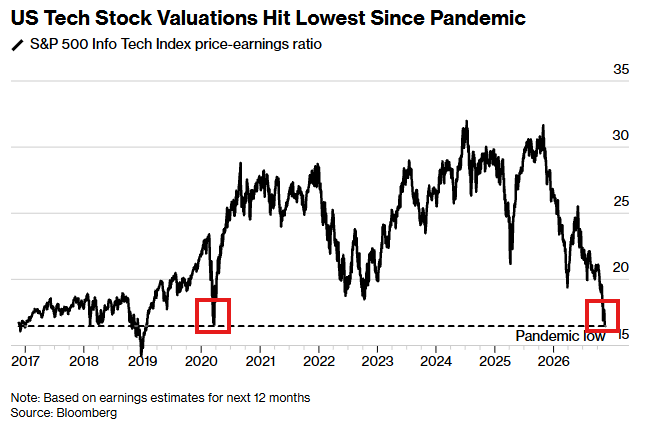 图 10:标普 500 信息科技指数前瞻市盈率走势——估值已被全面压缩至 2020 年 3 月疫情底部的超跌极端水平(来源:Bloomberg)
更令人难以置信的是,英伟达的前瞻市盈率已经暴跌至区区 9 倍!它不仅沦为标普 500 成分股中估值最便宜的股票之一,相对于其依然强劲的盈利成长性而言,这一估值更是低到了近乎荒谬的地步。
这意味着什么?意味着市场不仅彻底被恐慌主导,而且根本拒绝承认前瞻市盈率分母中的“E(Earnings,盈利)”。哪怕英伟达官方给出在 2028 财年实现约 7500 亿美元 营收的指引(即使在没有黄仁勋的情况下),华尔街也一概选择视而不见、完全不信。
当悲观情绪把所有预期砸进地底时,往往意味着:一旦现实没有预想的那么坏,向上超预期的空间将极其惊人。
# 六、市场情绪触及危机极端:踩踏出逃与流动性虹吸
早在 10 月 15 日,我们就在题为《隐形熊市》的专栏中预警过:在标普 500 权重股维系的繁荣表象之下,广泛的成长股与科技板块实际上已经深陷熊市泥潭。这一信号标志着机构情绪转折的真正起点——它并非始于中期选举,也非始于英伟达换帅风波。
如下所示,后续这些政治与监管事件,仅仅是在已经失衡的杠杆上踩下了加速器。
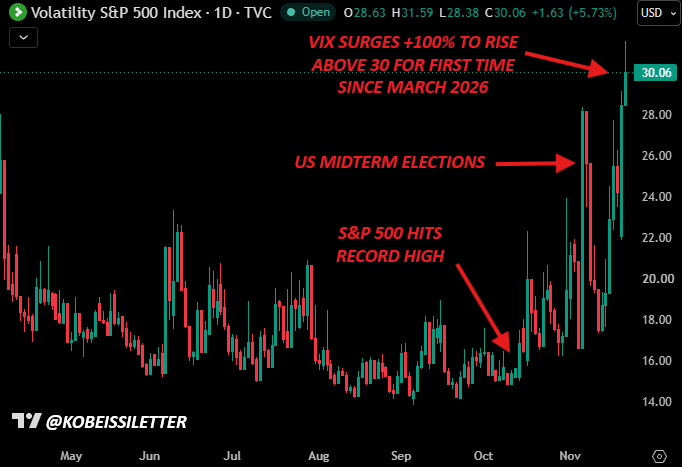 图 11:标普 500 波动率指数(VIX)走势——自 10 月低位翻倍飙升超 100%,自 2026 年 3 月以来首次站上 30 恐慌警戒线,并在 11 月 5 日录得 2018 年以来最大单日涨幅(来源:The Kobeissi Letter)
衡量市场恐慌情绪的标普 500 波动率指数(VIX)从 10 月底部一路飙升超过 100%,自 2026 年 3 月以来首次冲破 30 关口,并在 11 月 5 日创下 2018 年 2 月以来的最大单日涨幅。
雪上加霜的是,Anthropic($ANT)的史诗级 IPO 在同一个时间窗口落地,对本已紧绷的市场资金面展开了一场灭顶之灾式的“大抽血”。
作为史上规模最大的科技 IPO,Anthropic 获得了高达 4000 亿美元 的机构意向认购,散户认购额度更在周二截止时达到了近 1000 亿美元——总计近 5000 亿美元的认购需求,几乎达到其 643.5 亿美元募资规模的整整 7.8 倍!
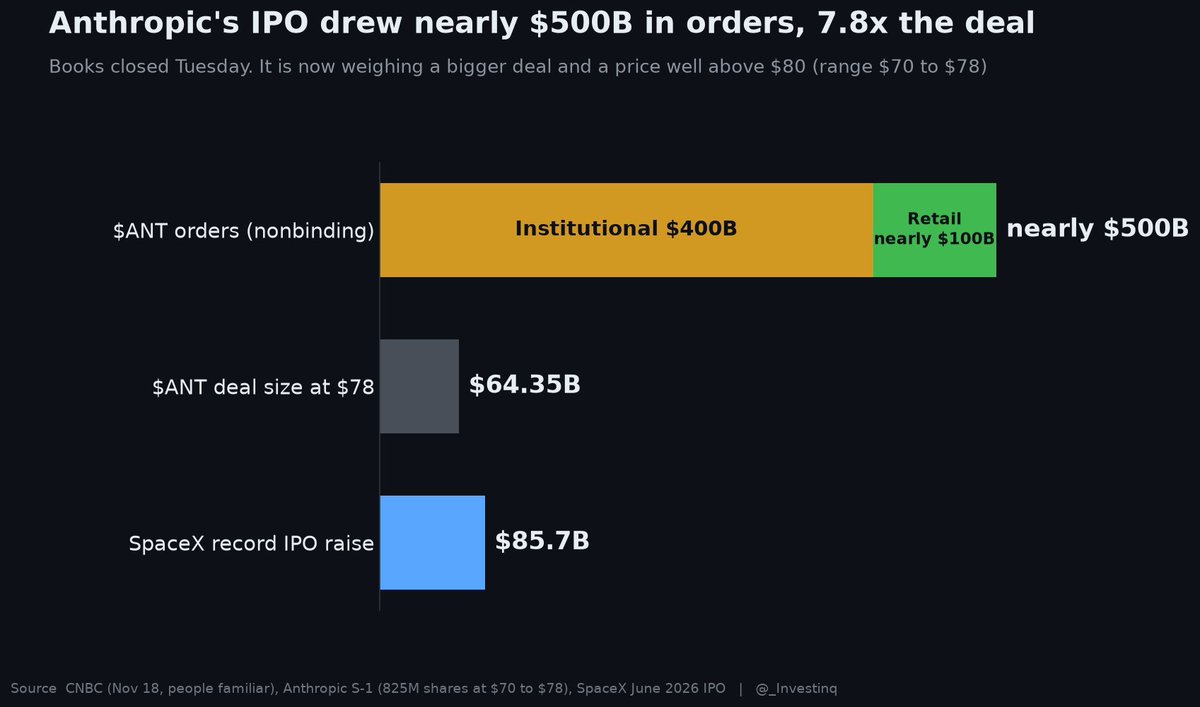 图 12:Anthropic($ANT)IPO 认购意向拆解——近 5000 亿美元订单(4000 亿机构 + 1000 亿散户)争抢 643.5 亿美元募资盘,超额认购高达 7.8 倍,对存量二级市场流动性造成了巨大的虹吸效应(来源:CNBC / Anthropic S-1 / @_Investing)
一边是多重黑天鹅引发的情绪断崖,另一边是存量市场数千亿美元的真金白银被巨型 IPO 冻结虹吸,两者在微观结构上共振,直接引发了我们本周见证的无差别踩踏行情:从美股权重、半导体到黄金与加密货币,全线流动性枯竭式暴跌。
高盛大宗经纪业务数据显示,全球对冲基金在信息科技板块录得超过十年来最惨烈的 6 周滚动净流出,资金出逃的极端程度甚至砸穿了 -4 的标准差(Z-Score)。这是一场纯粹为了生存而进行的“不计代价冲向安全出口”。
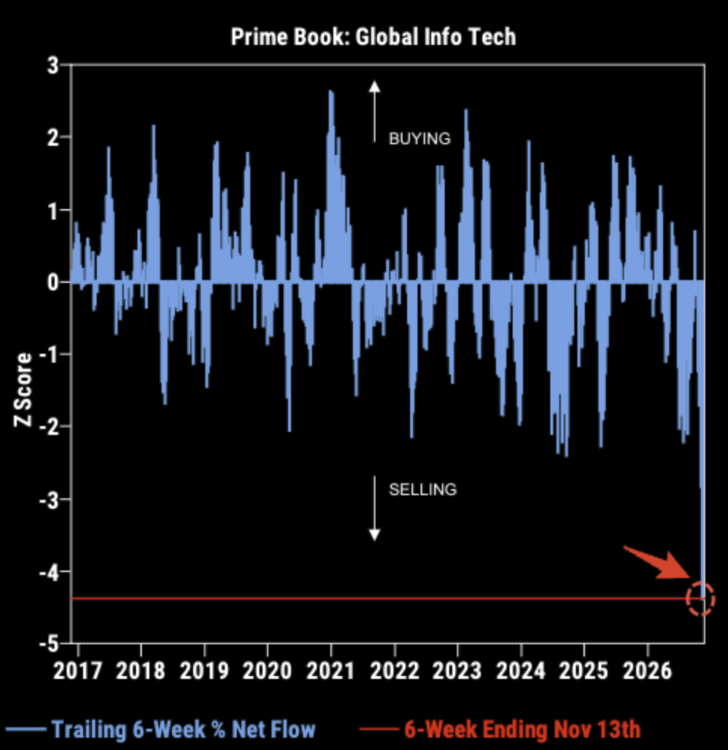 图 13:高盛主经纪商业务(Prime Book)全球信息技术板块资金流动 Z-Score——6 周滚动净资金流急速下挫至 -4 极值,显示对冲基金出现十年一遇的恐慌性清仓抛售(来源:Goldman Sachs Prime Book)
然而,历史无数次证明:这种由流动性枯竭与踩踏造成的无差别暴跌,从来不是长期基本面的终局。一旦外围抽血效应缓解、流动性逐步回流,市场就将以同样迅猛的速度迎来均值回归。
# 七、终局推演:泡沫破灭,还是绝佳击球区?
这再次把我们带回了最初的命题:现在的 AI 存在泡沫吗?它真的已经破灭了吗?
我们的答案依然清晰而笃定:绝非如此。
毫无疑问,AI 产业与二级市场叙事正在经受诞生以来烈度最大的一次压力测试。但不可忽视的是,市场正在以极度失真的折价,去计价一个比现实基本面所能推导出的最坏结局还要悲观得多的悲剧剧本。
我们认为,当前美股所经历的,依然是一场健康且必要的剧烈去杠杆回调。即便标普 500 指数从当前点位再回撤 10%,在历史宏观周期的维度下,它依然处于健康牛市回调的技术范畴之内。
如果你想押注 2027 年将陷入漫长无底的科技大熊市,就等于在同时押注:创纪录的资本开支完全无法转化为商业价值、美国国会真的会自杀式立法全面禁止 AI、美联储将在高压下持续摧毁金融体系、并且英伟达与 AMD 等核心巨头将彻底走向衰亡。
当前资产价格中所折射出的悲观绝望,显然已经过度超前。我们对社交媒体上疯传的“标普 500 必将腰斩 30% 以上”的末日预言持高度怀疑态度。
现实往往是:当群体情绪走向极端的两极分化时,往往正是超级逆向投资机会酝酿的黄金时刻——无一例外。
在当前估值水位下,市场已经在按最苛刻的假设全盘打折:长期的惩罚性高利率、激进严酷的产业监管、短期不及预期的 AI 基础设施回报率、以及科技核心领军企业的人事不确定性。正是因为预期已经被打得足够低,进入 2027 年,市场向上走出“正向超预期(Positive Surprise)”的安全边际反而被极大拓宽了。
我们绝不是在轻率地宣称“底部已经确立”。在流动性彻底复苏、黑天鹅迷雾散去之前,高波动率仍将是常态,市场短期内完全有可能进一步惯性下探。
但对于那些资产负债表坚如磐石、盈利增长保持加速、拥有不可替代护城河的顶级科技资产而言,其风险收益比(Risk-Reward Ratio)正在变得极具吸引力。
当狂风暴雨平息,泥沙俱下的恐慌盘完成出清,我们预计高确定性的抄底资金将会以极快的速度再次轮动回高质量科技核心资产,就像 2025 年 4 月贸易战危机后所上演的惊人反转一样。
穿越周期,资产拥有者终将赢得未来。